Un devis solaire qui tient sur le papier tient-il encore debout une fois qu'on ajoute le coût d'un crédit par-dessus ? Je me suis posé la question un soir en étalant trois devis sur la table de la cuisine, chacun avec sa propre version de la rentabilité photovoltaïque et de l'autoconsommation promise, et aucun des commerciaux qui étaient passés chez moi n'avait vraiment poussé le calcul jusque-là. Le financement solaire, c'est la partie du dossier qu'on me présentait toujours en dernier, presque comme un détail annexe, c'est ce qui m'a donné envie de rouvrir le logiciel Moutens Solar ce soir-là, plutôt que de faire confiance à un chiffre arrondi.
Avant d'aller plus loin, un mot sur la manière dont ce site fonctionne : je touche une commission si vous passez par le lien vers le logiciel Moutens Solar plus bas, sans que cela change quoi que ce soit à votre prix. Je ne suis ni conseiller en investissement financier ni banquier, juste un logisticien qui a fini par comparer ses devis avec un tableur et un outil de simulation parce que les réponses orales ne lui suffisaient plus. Ce que je décris ici, ce sont mes propres calculs, pas une recommandation à suivre les yeux fermés.
Trois devis, trois histoires différentes
Aucun des trois devis ne racontait la même histoire. Le premier annonçait une rentabilité rapide, le deuxième une puissance plus modeste pour un prix proche, et le troisième vantait une marque de panneaux dont je n'avais jamais entendu parler nulle part, avec la promesse d'une qualité « premium », garantie noir sur blanc, sans qu'on m'explique ce que ça voulait dire concrètement. Lire un devis solaire ligne par ligne, ce n'est pas naturel la première fois qu'on s'y colle, et ce soir-là, entre trois documents qui ne s'accordaient même pas sur la production attendue, j'ai fini par sortir marcher sur la plage de Canet-en-Roussillon pour remettre mes idées en ordre avant de revenir m'asseoir à la table.
Dans mon métier de logisticien, j'ai appris une règle simple : si les données d'entrée sont fausses, la sortie ment aussi, même présentée avec un bel arrondi. Les commerciaux qui étaient passés chez moi ne prenaient pas la peine de vérifier mon orientation exacte ou mes zones d'ombre, et aucun n'avait mentionné le coût réel du crédit ni la façon dont la TVA pouvait changer la donne selon ce qu'on installait. Un chiffre de rentabilité sans la manière dont on le finance, c'est un peu comme comparer deux voitures sur leur prix affiché sans regarder le taux du crédit auto qui va avec.
Moutens Solar sert à tester le financement, pas juste la production
C'est après cette marche que je me suis rassis à la table pour rouvrir le logiciel Moutens Solar. Ce n'est pas un gadget de plus : on y entre l'inclinaison du toit, l'ensoleillement local, une estimation de la production, le taux d'autoconsommation visé, et surtout le mode de financement retenu, comptant ou crédit. C'est ce dernier bloc qui change tout, parce que le coût total de l'installation, une fois qu'on emprunte, n'est plus le chiffre en bas du devis mais ce chiffre-là plus les intérêts étalés sur plusieurs années. Le simulateur m'a permis de calculer le retour sur investissement photovoltaïque de façon plus honnête que n'importe quel commercial pressé, même si je garde en tête qu'un outil de simulation reste une hypothèse, pas une garantie : il vaut ce que valent les chiffres qu'on lui donne.
Avant même de se demander si on dépasse un palier de puissance qui fait grimper la facture, mieux vaut d'abord analyser sa consommation électrique réelle, celle des factures EDF sur l'année et pas celle qu'on imagine. Le dimensionnement de l'installation, c'est tout un sujet en soi, et je ne vais pas le trancher ici en deux phrases, mais un logiciel de financement sert justement à tester plusieurs tailles de projet avant de s'engager sur une seule.
Le sous-traitant qu'on oublie de nommer
Sur l'un des trois devis, j'ai oublié de demander un détail qui me paraît évident aujourd'hui : le nom de l'entreprise qui allait réellement poser les panneaux. Le devis était signé par un vendeur, mais le chantier revenait à un poseur sous-traité dont je n'ai découvert l'existence qu'en relisant les petites lignes une deuxième fois. Ce n'est pas forcément un problème en soi, beaucoup d'installateurs sérieux sous-traitent la pose, mais ne pas savoir qui grimpe sur son toit, ni vérifier ses propres garanties, c'est signer à moitié aveugle. Depuis, c'est la première question que je pose, avant même de parler de puissance ou de prix.
Mon voisin Renaud, qui n'a jamais fait confiance à un commercial arrivé avec une offre « valable aujourd'hui seulement », m'a demandé un jour si Moutens Solar servait aussi à repérer ce genre de pression. Pas directement, lui ai-je répondu, mais un outil qui vous force à ralentir et à comparer les chiffres a un effet secondaire utile : il laisse le temps de poser les questions gênantes, comme celle du sous-traitant.
Le rythme de l'argent compte autant que le total
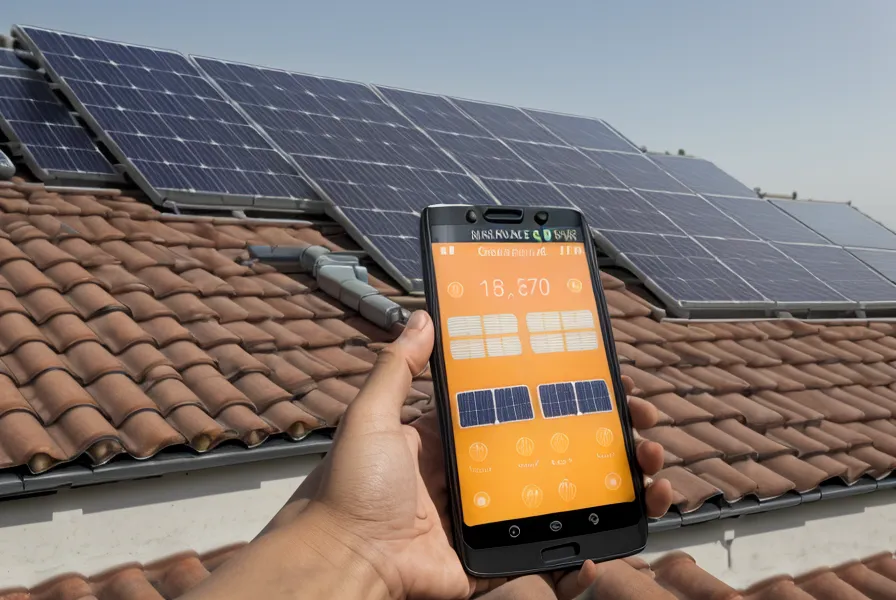
Un crédit à un taux dans les eaux hautes peut doubler, grosso modo, le temps qu'il faut pour que l'installation se rembourse, comparé à un achat comptant, un peu comme un prêt auto mal négocié qui fait payer la voiture bien plus cher sur la durée. Le logiciel permet de tester plusieurs taux et plusieurs durées côte à côte, ce qui change complètement la lecture d'un devis qui, sur le papier, semblait imbattable.
Il y a aussi la question de vendre son surplus plutôt que de tout consommer soi-même à coups de batterie et de domotique, un arbitrage à part entière, que je ne développe pas ici, mais qui pèse lourd dans le calcul global. Ce qui m'a surtout servi, c'est de voir que la prime touchée sur ce surplus ne tombe pas toujours au même rythme que les échéances du prêt : mieux vaut estimer sa prime à l'autoconsommation avant de compter dessus pour payer une mensualité dès la première année, sous peine de découvrir un trou de trésorerie que le vendeur n'a évidemment pas mentionné.
Christine, une ancienne connaissance devenue enseignante, propriétaire dans le Gard, m'a appelé après avoir reçu son premier devis solaire, un peu perdue face aux chiffres. Elle ne signe jamais une projection financière sans la faire vérifier par quelqu'un d'autre, et cette fois-là, ce quelqu'un, c'était moi. On a repris le devis ligne par ligne, remis le crédit dans la simulation, et le retour annoncé s'est éloigné de plusieurs années par rapport à ce que promettait la brochure.
Qu'est-ce que je demande à un commercial maintenant ?
Je ne demande plus un prix en premier. Je demande si le devis inclut un budget pour le matériel qui vieillit plus vite que le reste, l'onduleur en tête, sachant qu'il existe plusieurs façons de le monter, central ou réparti panneau par panneau, un choix qui mérite sa propre discussion et que je ne tranche pas ici. Si la réponse est floue ou évasive, c'est en général mauvais signe.
Ce n'est pas une liste magique. C'est juste ce que trois devis mal comparés m'ont appris à vérifier, et un logiciel de simulation ne remplace pas ce réflexe, il l'accélère, tout au plus.
La leçon que je garde après huit semaines de calculs
Huit semaines après avoir commencé à comparer ces devis au lieu de les prendre pour argent comptant, je ne regarde plus jamais un chiffre de rentabilité sans d'abord regarder comment il a été financé, comptant, crédit, à quel taux, sur combien d'années. C'est devenu un réflexe, pas une révélation soudaine : le genre de vérification qu'on finit par faire machinalement, comme on regarde le taux d'un crédit auto avant de signer plutôt que de se fier au sourire du vendeur.
Si vous avez un devis sous les yeux en ce moment, voici le seul test que je vous suggère vraiment : demandez à votre interlocuteur de vous montrer, chiffres à l'appui, ce que coûte réellement l'installation une fois le crédit ajouté, et à partir de quand elle commence, grosso modo, à rapporter plus qu'elle ne coûte. Si la réponse tarde ou reste floue, ce n'est pas à vous de deviner, c'est à lui de sortir sa calculette.
Les informations de ce site reposent sur mon expérience personnelle et sont fournies à titre indicatif uniquement. Elles ne remplacent pas un avis médical, financier ou juridique professionnel. Consultez toujours un spécialiste qualifié avant de prendre des décisions concernant votre santé ou vos finances.